ادغام پارامونت و وارنر برادرز؛ چرا غولهای رسانهای به چیزی فراتر از ادغام نیاز دارند؟
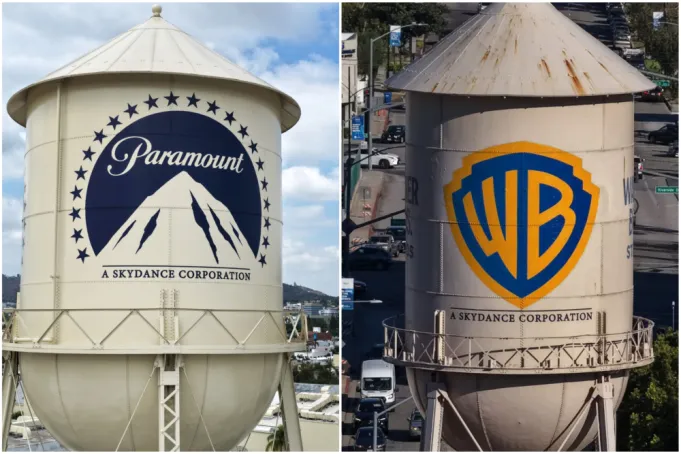
- ادغام پارامونت و وارنر برادرز دیسکاوری بار دیگر بحث تمرکز قدرت در هالیوود را داغ کرده است؛ اما بهگفته جان پیترز از اکسنچر، مسئله اصلی دیگر فقط بزرگتر شدن شرکتها نیست، بلکه توانایی آنها برای جذب مخاطب، سرمایهگذاری روی فناوری و ایجاد تجربههای تازه است.
چارسو پرس: خرید وارنر برادرز دیسکاوری توسط پارامونت اسکایدنس، با هدف شکلگیری شرکتی با نام اسکایدنس کورپ، بار دیگر بحث ادغام و تمرکز قدرت در صنعت رسانه را به صدر توجهها بازگردانده است. این معامله دو استودیوی بزرگ هالیوود را زیر یک چتر سازمانی قرار میدهد و بر اساس گزارش مورد استناد این یادداشت، شرکت ترکیبی را از نظر سهم مخاطبان تلویزیونی آمریکا به رتبه دوم میرساند.
با این حال، از نگاه جان پیترز، مدیر جهانی و آمریکایی صنعت رسانه و سرگرمی در شرکت مشاوره اکسنچر (Accenture)، اهمیت اصلی این معامله صرفاً در اندازه شرکت جدید نیست؛ بلکه در این است که مدیران آن چگونه از منابع و امکانات حاصل از ادغام استفاده خواهند کرد.
ترکیب دو شرکت میتواند صرفهجویی اقتصادی و قدرت بیشتری در اختیار مجموعه جدید قرار دهد، اما بزرگی بهتنهایی تضمین نمیکند که یک شرکت برای مخاطبان جذابتر شود یا در بلندمدت دوام بیاورد.
شرکتهای رسانهای ناچارند دوباره بررسی کنند که کدام داراییها، برندها و توانمندیهایشان میتواند رشد آینده را تضمین کند. آزمون اصلی این است که آیا مقیاس بزرگتر به ارتباط عمیقتر با مخاطب، تجربه بهتر و منابع درآمدی تازه منجر میشود یا خیر.
رقابت هالیوود دیگر فقط میان استودیوها نیست
صنعت رسانه در حال ادغام است، اما رقابت بر سر توجه مخاطبان نهتنها کاهش نیافته، بلکه شدیدتر شده است.
شرکتهای سنتی رسانهای برای جذب مخاطب، درآمد اشتراک، تبلیغات، استعدادهای خلاق، داده و فناوری با یکدیگر رقابت میکنند. با این حال، رقبای آنها فقط استودیوهای فیلمسازی یا شبکههای تلویزیونی نیستند.
غولهای فناوری، تولیدکنندگان محتوای مستقل، بازیهای ویدیویی، پلتفرمهای موسیقی، شبکههای اجتماعی، خدمات مبتنی بر هوش مصنوعی و حتی برنامههای شرطبندی ورزشی نیز برای جلب توجه کاربران رقابت میکنند.
در گذشته، میزان فروش بلیت سینما یا رتبهبندی برنامههای تلویزیونی از معیارهای اصلی رقابت بود. اکنون، به تعبیر پیترز، هر دقیقه از زمان مخاطب به یک میدان رقابت تبدیل شده است.
هر پلتفرم تلاش میکند کاربران را برای چند دقیقه بیشتر نزد خود نگه دارد. در چنین شرایطی، داشتن فیلمهای بیشتر یا شبکههای گستردهتر الزاماً به معنای پیروزی نیست؛ مهمتر آن است که مخاطب چرا یک برند را انتخاب میکند، چرا به آن بازمیگردد و چه رابطهای با محتوای آن برقرار میسازد.
آیا ادغام استودیوها به تولید محتوای بیشتر منجر میشود؟
یکی از نگرانیهای همیشگی درباره ادغام شرکتهای بزرگ رسانهای این است که کاهش تعداد بازیگران اصلی بازار، به کاهش تنوع آثار و محدود شدن ریسکپذیری در تولید منجر شود.
با این حال، پیترز معتقد است ادغام پارامونت و وارنر برادرز لزوماً به معنای تولید فیلمها و برنامههای کمتر نیست. حتی ممکن است این اتفاق زمینه تولید محتوای بیشتری را فراهم کند؛ البته به شرط آنکه مدیران، مفهوم محتوا را فراتر از فیلم و مجموعه تلویزیونی در نظر بگیرند.
امروزه رابطه مخاطب با یک اثر میتواند به تماشای آن محدود نماند. یک مجموعه یا شخصیت محبوب ممکن است در قالب ویدیوهای کوتاه، بازی، اجتماعات هواداری، محصولات تجاری، شبکههای اجتماعی و رویدادهای زنده نیز حضور داشته باشد.
بر اساس پژوهشی که پیترز به آن استناد میکند، ۵۵ درصد مصرفکنندگان خواهان امکانات اجتماعی در سرویسهای پخش آنلاین هستند. همچنین ۵۸ درصد گفتهاند ویدیوهای تولیدشده توسط کاربران میتواند بهاندازه محتوای رسانهای سنتی سرگرمکننده باشد.
این ارقام نشان میدهد که شرکتهای رسانهای برای رشد آینده باید به تجربهای گستردهتر از تماشای یک فیلم یا سریال فکر کنند. ارزش یک مجموعه محبوب تنها در تعداد قسمتها یا میزان فروش آن خلاصه نمیشود؛ جامعه مخاطبانی که پیرامون آن شکل میگیرد نیز میتواند به دارایی مهمی تبدیل شود.
پخش آنلاین دیگر مقصد نهایی مخاطبان نیست
سالها پخش آنلاین بهعنوان مهمترین مسیر آینده صنعت سرگرمی معرفی میشد؛ اما اکنون رقابت از محدوده سرویسهای پخش فراتر رفته است.
مخاطبان میان تلویزیون، فیلمهای سینمایی، ویدیوهای کوتاه، بازیها، شبکههای اجتماعی و دیگر قالبهای سرگرمی جابهجا میشوند. در نتیجه، هیچ پلتفرمی نمیتواند با تکیه بر یک شکل از محتوا، توجه مخاطب را برای همیشه در اختیار داشته باشد.
پژوهشی از اکسنچر نشان میدهد تعداد انواع رسانهای که مصرفکنندگان در میان گزینههای اصلی خود برای ۱۰ موقعیت مختلف سرگرمی انتخاب میکنند، از دو نوع در سال ۲۰۲۲ به شش نوع در سال ۲۰۲۵ افزایش یافته است.
با وجود این پراکندگی، پخش آنلاین همچنان جایگاه مهمی در تماشای محتوای تلویزیونی دارد. بر اساس دادههای نیلسن که در این یادداشت نقل شده، سهم این سرویسها از مصرف تلویزیون در آمریکا به نزدیک نیمی از کل استفاده رسیده است.
اما تفاوت مهم اینجاست: پخش آنلاین دیگر تنها مقصد مخاطب نیست، بلکه یکی از ایستگاههای او در مسیر مصرف سرگرمی است.
برای شرکتهایی مانند پارامونت و وارنر برادرز، این تغییر به معنای آن است که مالکیت یک کتابخانه بزرگ از فیلمها و مجموعهها، بهتنهایی مزیت رقابتی پایدار ایجاد نمیکند. آنها باید راههایی برای حضور مؤثرتر در نقاط مختلف زندگی رسانهای مخاطبان پیدا کنند.
هوش مصنوعی؛ فرصت تازه برای تغییر اقتصاد تولید محتوا
ادغام شرکتها معمولاً با انتظار کاهش هزینهها، حذف فعالیتهای تکراری و محدود شدن سرمایهگذاریهای پرریسک همراه است. با این حال، فناوری و هوش مصنوعی مولد میتوانند همزمان هزینهها و شیوههای تولید محتوا را تغییر دهند.
از این منظر، مسئله فقط تعداد فیلمها و سریالهایی نیست که یک شرکت میسازد؛ بلکه باید دید فناوری چگونه میتواند شکلهای تازهای از تولید، توزیع، تبلیغات و ارتباط با مخاطب ایجاد کند.
پیترز به پژوهشی اشاره میکند که بر اساس آن، بیش از ۹۰ درصد مدیران صنعت رسانه انتظار دارند هوش مصنوعی مولد و ورود بازیگران تازه، طی دو سال آینده تغییرات چشمگیری در این صنعت ایجاد کنند.
در عین حال، ۸۸ درصد مدیران رسانهای شرکتکننده در این پژوهش، ساختارهای انعطافناپذیر فناوری را مانعی عمده برای تحول میدانند.
بر اساس همین یادداشت، شرکتهای سنتی رسانهای بهطور میانگین حدود ۶ درصد درآمد خود را صرف فناوری اطلاعات میکنند؛ درحالیکه این سهم در شرکتهای رسانهای متعلق به مجموعههای متنوع فناوری، حدود ۹ تا ۱۰ درصد عنوان شده است.
این اختلاف، از نگاه نویسنده، نشان میدهد که ادغام زمانی ارزش راهبردی پیدا میکند که منابع آزادشده به بازسازی فناوری و توسعه قابلیتهای جدید اختصاص یابد. بزرگتر شدن شرکت، بدون تغییر در شیوه کار و سرمایهگذاری، ممکن است تنها مشکلات قدیمی را در مقیاسی بزرگتر ادامه دهد.
آینده ادغامها؛ خرید توانمندی بهجای خرید اندازه
پیترز معتقد است ادغام و تملک همچنان از ابزارهای مهم راهبردی شرکتهای رسانهای خواهند بود، اما ماهیت این معاملات میتواند تغییر کند.
در الگوی سنتی، شرکتها برای افزایش سهم بازار، مالکیت داراییهای بیشتر یا گسترش شبکه توزیع به خرید یکدیگر روی میآوردند. در الگوی جدید، ممکن است هدف اصلی بهدست آوردن توانمندیهایی باشد که شرکت در اختیار ندارد.
این توانمندیها میتوانند شامل فناوری هوش مصنوعی، زیرساخت تبلیغات، بازیسازی، همکاری با تولیدکنندگان محتوا، تجارت الکترونیک یا تحلیل داده باشند.
برای نمونه، پیترز به سابقه خریدهای چندساله روکو در حوزه فناوری تبلیغات اشاره میکند و معامله برنامهریزیشده فاکس برای خرید روکو را نیز نمونهای از تلاش برای دستیابی به امکانات تبلیغاتی، پلتفرم و فناوری سیستمعامل تلویزیونهای متصل میداند.
او همچنین خرید شرکت اینترپازیتیو، متعلق به بن افلک، توسط نتفلیکس را نمونهای از سرمایهگذاری برای تقویت قابلیتهای هوش مصنوعی در مرحله پستولید معرفی میکند؛ قابلیتی که میتواند ابزارهای تازهای در اختیار فعالان خلاق قرار دهد.
بر اساس پژوهش اکسنچر که در این یادداشت نقل شده، در ۸۰ درصد معاملات برتر از میانگین صنعت، خریداران توجه قابلتوجهی به تحول فناوری و دستیابی به توانمندیهای فناورانه داشتهاند.
این یافته از دید نویسنده بر یک نکته تأکید میکند: موفقیت در ادغام تنها به خرید یک شرکت دیگر وابسته نیست؛ خریدار باید بتواند از هر معامله برای یادگیری، تقویت توان رقابتی و ایجاد ارزش تازه استفاده کند.
شرکتهای رسانهای برای بقا به چه چیزی نیاز دارند؟
نمونههایی مانند گلف چنل و نیویورک تایمز نیز در این یادداشت بهعنوان برندهایی مطرح شدهاند که میتوانند از طریق راهبردهای هدفمند و مرتبط با گروههای مشخص مخاطبان، حوزه فعالیت خود را توسعه دهند.
چنین رویکردی به شرکتها اجازه میدهد بهجای گسترش بیهدف داراییها، بر جوامع مخاطبانی تمرکز کنند که علایق مشترک و ارتباط پایدارتری با یک برند دارند.
این مسئله برای صنعت سینما و تلویزیون اهمیت ویژهای دارد. یک استودیوی بزرگ ممکن است مالک مجموعهای از شخصیتها و آثار شناختهشده باشد، اما اگر نتواند رابطه خود با مخاطبان را در قالبهای تازه حفظ کند، صرف مالکیت این آثار تضمینکننده رشد نخواهد بود.
از سوی دیگر، خرید فناوری بدون داشتن راهبرد روشن نیز لزوماً موفقیتآمیز نیست. شرکت باید بداند قابلیت تازه چگونه به بهبود محصول، افزایش تعامل مخاطب یا ایجاد درآمد منجر خواهد شد.
بنابراین، پرسش راهبردی برای مدیران رسانه دیگر صرفاً این نیست که «آیا بهاندازه کافی بزرگ هستیم؟» بلکه این است که «آیا بهاندازه کافی متفاوت هستیم و میتوانیم بهسرعت خود را با تغییرات وفق دهیم؟»
نتیجهگیری؛ هالیوود نمیتواند با ادغام از بحران فرار کند
معامله پارامونت و وارنر برادرز دیسکاوری بار دیگر توجهها را به این پرسش جلب کرده است که کدام شرکت بزرگ رسانهای در آینده به مجموعه دیگری میپیوندد. اما از نگاه جان پیترز، شاید پرسش مهمتر این باشد که شرکتها برای رقابت در بازار آینده چه قابلیتهایی کم دارند.
ادغام میتواند قدرت مالی، شبکه توزیع و گستره داراییهای یک شرکت را افزایش دهد؛ اما نمیتواند بهتنهایی آن را بازآفرینی کند. اگر ساختارهای فناوری، شیوه تولید محتوا و رابطه با مخاطب تغییر نکند، اندازه بزرگتر فقط به معنای مدیریت مجموعهای بزرگتر از همان مشکلات خواهد بود.
به همین دلیل، مرحله بعدی تحول صنعت رسانه ممکن است بیش از آنکه بر ادغامهای عظیم متمرکز باشد، به خریدهای هدفمند برای دستیابی به فناوری، داده، تبلیغات و توانمندیهای تازه وابسته شود.
پیام اصلی این یادداشت روشن است: شرکتهای رسانهای برای رقابت در آینده نباید فقط کسبوکار دیروز را در ابعادی بزرگتر بخرند؛ آنها باید تواناییهایی را به دست آورند که برای ساختن کسبوکار فردا به آن نیاز دارند.